Domain marketingkampagne.de kaufen?
Wir ziehen mit dem Projekt
marketingkampagne.de um.
Sind Sie am Kauf der Domain
marketingkampagne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marketingkampagne.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
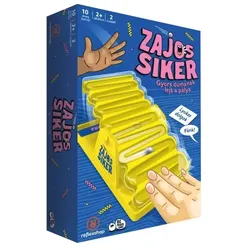
Lärmender Erfolg - auf UngarischHast du ein schnelles Köpfchen und eine flinke Zunge? Dann mach dich bereit für das Teamduell, bei dem derjenige gewinnt, der in einem bestimmten Thema die meisten Dinge benennen kann. Der Clou? Eine kleine Wippe dient als Timer, und je näher die Kugel auf deiner Seite ist, desto näher ist der Sieg. Aber eine gute Antwort vom anderen Team, und die Waage schlägt schon wieder um! Produktmerkmale: Spiel im Teamduell-Stil Einzigartige Wippen-Mechanik als Timer Schnelligkeitsspiel basierend auf Themen Für 2 oder mehr Spieler Empfohlen ab 10 Jahren Verpackungsgröße: 6 x 18 x 26,7 cm Das Produkt ist auf Ungarisch.24,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
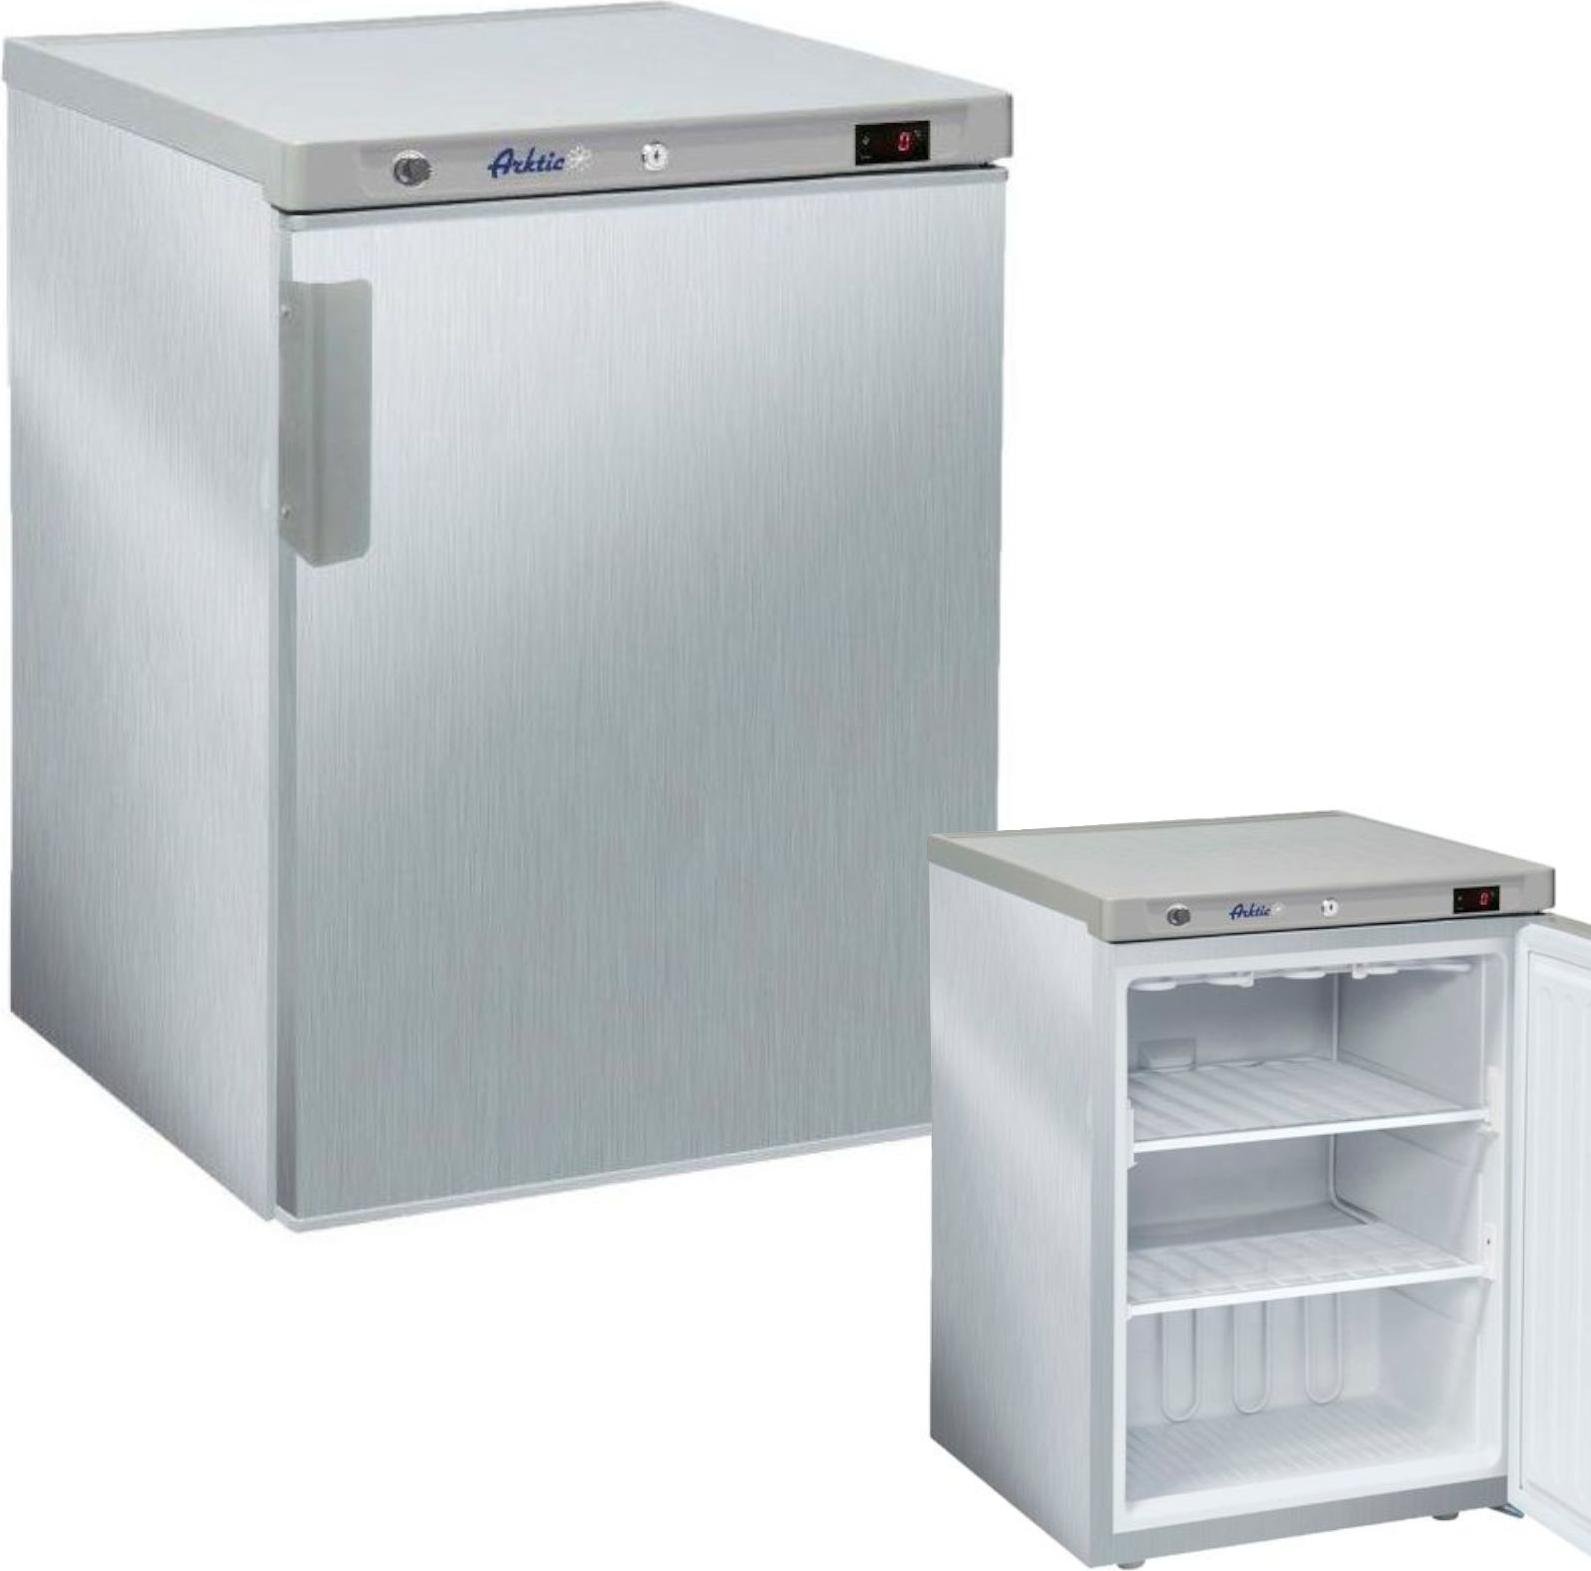
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
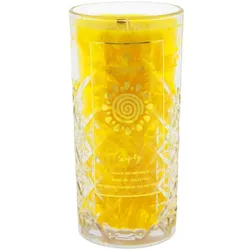
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
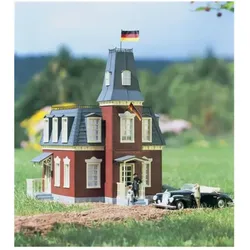
PIKO 62054 G BotschaftG Botschaft Artikelnummer: 62054 Epoche: - Maßbezeichnung: mm Maß: 450 x 370 x 505 Roter Backstein, graues Schieferdach und Sandsteinfenstersimse - dieses solide alte Gemäuer hat schon so manches erlebt. Heute dient es der deutschen Botschaft als Sitz. Die zwei beweglichen Türen mit den Vorbauten und Geländers, die verzierten Fenstersimse und Erkerfenster zieren dieses imposante Gebäude, welches zu den verschiedensten Gartenbahnthemen passt.409,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lärmender Erfolg - auf UngarischHast du ein schnelles Köpfchen und eine flinke Zunge? Dann mach dich bereit für das Teamduell, bei dem derjenige gewinnt, der in einem bestimmten Thema die meisten Dinge benennen kann. Der Clou? Eine kleine Wippe dient als Timer, und je näher die Kugel auf deiner Seite ist, desto näher ist der Sieg. Aber eine gute Antwort vom anderen Team, und die Waage schlägt schon wieder um! Produktmerkmale: Spiel im Teamduell-Stil Einzigartige Wippen-Mechanik als Timer Schnelligkeitsspiel basierend auf Themen Für 2 oder mehr Spieler Empfohlen ab 10 Jahren Verpackungsgröße: 6 x 18 x 26,7 cm Das Produkt ist auf Ungarisch.24,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.